Идея о том, что деньги не обязательно должны быть материальными, будоражит умы с давних времен. Первые кредитные системы, философское осмысление понятия долга, математика процента и принципы финансового учета, разработанные еще в древнем Вавилоне.
Последователи современной экономики достаточно скептичны в отношении теории денег как абсолютной абстракции, которая никак не привязана к реальной экономике. Все же деньги являются материальной величиной, которую нельзя создавать спонтанно и по желанию, потому как законы рынка обязательно отреагируют на это масштабным экономическим кризисом.
По мере экономического прогресса появились коммерческие банки и учреждения предоставляющие финансовые услуги и решающие вопросы кредитования путем дополнительных уровней регулирования и затрат, наряду с ограничениями, которые не позволяют в полной мере получить доступ всем желающим.
И подобно тому, как интернет привел к существенным изменениям всей отрасли, развитая цифровая инфраструктура вместе с технологией блокчейн позволяют создавать новые рынки. Формируется экономика, где наличие Интернета является единственным условием для получения доступа к финансовым услугам, а финансы становятся децентрализованными и свободными.
Что такое DeFi
DeFi (Decentralized Finance) – это новое направление сервисов, создающих концептуально новые или преобразующих традиционные финансовые продукты в надежные и прозрачные блокчейн-протоколы, с свойствами децентрализации, прозрачности и отсутствии посредников.
Сейчас многие говорят о DeFi преимущественно как о рынке кредитования, но это большая экосистема инструментов, в которой блокчейны, цифровые активы и открытые протоколы интегрированы с традиционными финансовыми структурами.
Это и криптокошельки с базовыми функциями обмена, алгоритмические стейблкоины на смарт-контрактах с привязкой стоимости к фиатной валюте, производные финансовые инструменты (деривативы – фьючерсы, свопы и опционы), торговые платформы, инвестиционные фонды и т.д.
Список DeFi-сервисов огромен и каждый проект вносит свой вклад в развитие нового рынка, призванного в полной мере защищать интересы своих пользователей.

Из-за растущей популярности, сервисы крипто-кредитования являются доминирующим примером использования DeFi. Они предоставляют любому участнику рынка возможность не только в сохранении своих активов, но и креативные инструменты, которые помогают инвесторам увеличивать ликвидность, совершать торговые операции, хеджировать риски и получать пассивную прибыль.
Преимуществ у крипто-кредитные DeFi-проектов достаточно, чтобы стать реальной угрозой рыночной доле традиционных финансовых продуктов:
- Лучшие кредитные ставки – рассчитываются по алгоритму, в зависимости от спроса и предложения на рынке.
- Нет кредитных проверок, что означает более широкий доступ к людям, которые не могут воспользоваться традиционными услугами (но и большие риски).
- Высокая прибыльность. В случае с банками, получение 8% или 10% от депозита больше мечта, нежели реальность (с вычетом налогов, расчетов и комиссий).
- Кредиты обеспечены ликвидным залогом в крипте или токенах
- Мгновенное урегулирование сделок
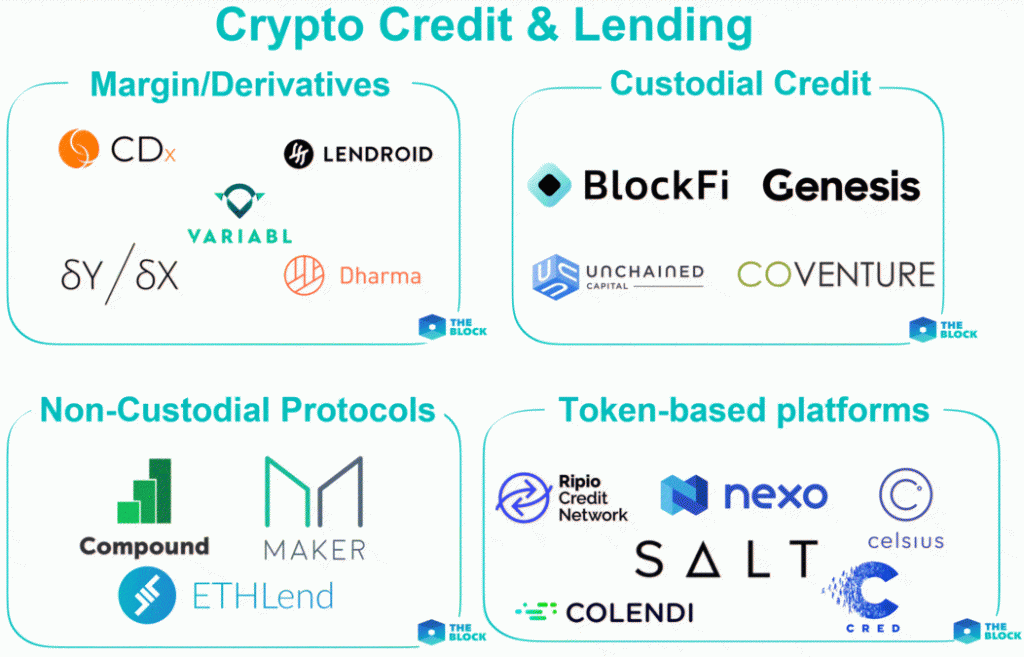
По данным институциональной OTC-платформы Genesis Global Trading, в третьем квартале этого года объем выданных криптокредитов вырос до $870 млн. (в 3,5 раза по отношению с аналогичным периодом прошлого года). На данный момент совокупный объем выданных займов перешагнул отметку в $3 млрд, если интерес и рост DeFi-сервисов будет находиться на том же уровне, ожидается, что к 2022 году общий объем рынка может достигнуть 460 миллиардов долларов.
Большая часть рынка DeFi приходится именно на Ethereum, так как с помощью смарт-контрактов можно удобно автоматизировать прием и выдачу кредитов, а также обеспечение и расчет процентных ставок.
Так, если год назад общая стоимость залогов в эфире составляла $189 млн, то к настоящему времени этот показатель превысил $600 млн.

Безусловным лидером, с долей более 50% DeFi рынка является сервис MakerDAO, на смарт-контрактах которого заблокированы 2,2 млн ETH (> $300 млн). Наверное, это одновременно и самый сложный проект на базе Ethereum, как в техническом плане смарт-контракта, так и по функциональному принципу. Также MakerDAO является децентрализованным эмитентом алгоритмического стейблкоина DAI, который, в свою очередь, эмитируется через залоговое кредитование ETH.
Следующим по популярности является проект Synthetix, предоставляющий возможность децентрализованной торговли деривативами, производными инструментами на цифровые валюты и традиционные активы (фиатные валюты, золото, серебро и т. д.).
Третье место в рейтинге занял проект Compound, запущенный в сентябре 2018 года (в мае 2019 вышла новая версия). Протокол прошел аудит и является официально подтвержденным. Также недавно проект привлек $25 млн от Polychain Capital, Bain Capital Ventures и Paradigm. Это больше протокольное решение, для разработчиков и сторонних сервисов, а не конечных пользователей. Он позволяет строить на своей базе сервисы и целые рынки, основанные на безопасном и децентрализованном кредитовании и депонировании ETH.
Насколько децентрализованы DeFi?
Все участники криптовалютного рынка заинтересованы в децентрализации и прозрачности сервисов, однако степень децентрализации в услугах DeFi варьируется, поскольку не каждый компонент может быть децентрализован.
В некоторых случаях это реализовано полностью, как возможность анонимного перевода денег, децентрализованного обмена и торговли, в других сложность функционала не позволяет полную реализацию децентрализации по ряду причин, которые зависят как от самого проекта, так и от особенностей блокчейн-сети.
Ранее мы писали о развитии децентрализованных торговых платформ и разработках решающих вопросы ликвидности, масштабируемости, скорости работы сервисов и возможности предоставления лучшего функционала. Несмотря на все сложности и казалось бы медленное развитие, сервисы DEX продолжаются улучшаться и в скором времени могут составить конкуренцию топовым централизованным торговым площадкам.
Похожая ситуация и с сервисами крипто-кредитования. Стратегический директор DeFi-платформы bZx Кайла Кистнера провел собственное исследование и в своей статье разделил проекты на семь классификаций по степени децентрализации. Как оказалось практически все лендиговые протоколы в той или иной степени централизованы, это относится как к хранению активов так и управлению ценовыми потоками и расчетом процентных ставок.
Что касается полностью децентрализованного сервиса, то, к сожалению, пока не существует крипто-кредитного DeFi, который был бы абсолютно децентрализован.

Bitcoin и другие криптовалюты стали основой в представлении децентрализованной возможности взаимодействия с активами без посредников и с полным контролем над своим балансом. Тем не менее, криптовалюты все еще не децентрализовали саму финансовую систему, а только некоторые ее аспекты – эмиссию активов, хранение и транзакции. Приобретение крипто-активов, преимущественно, осуществляется через централизованные платформы, а большинство крипто-проектов управляются компаниями традиционной организационной структуры с недостатком прозрачности и аудита.
DeFi и грядущее обновление Ethereum 2.0
Ethereum всегда подвергался критике за свою медлительность, недостаток масштабируемости и стоимость комиссий. Так как большинство DeFi создаются на его основе, дискуссия о будущих обновлениях имеет ключевое значение для проектов.
Под Ethereum 2.0 подразумевается поэтапное обновление блокчейн платформы, которое будет включать в себя переход с алгоритма Proof-of-Work на Proof-of-Stake (майнеров заменят валидаторы), внедрение шардинга (позволит увеличить пропускную способность сети) и eWASM (отвечает за исполнение смарт-контрактов, проведение транзакций по определенным правилам).
В совокупности эти этапы должны решить ключевые вопросы производительности и масштабируемости сети, а также способствовать дальнейшему развитию экосистемы DeFi. Однако в сообществе присутствуют опасения, которые касаются как взаимодействия сервисов, так и безопасности блокчейна.
Одной из особенностей продуктов DeFi является возможность взаимодействия протоколов друг с другом. Например, в случае, если позиция пользователя ликвидирована, залог в MakerDAO или Compound может быть продан через протокол Uniswap. Такая возможность позволяет разработчикам создавать надстройки на основе существующей инфраструктуры DeFi, тем самым увеличивая ликвидность.
И в процессе перехода на Ethereum 2.0 существуют риски обновления базового протокола связанные с обеспечением обратной совместимости DeFi, что может как нарушить работу сервисов, так и поставить под угрозу вклады инвесторов.
Что касается безопасности блокчейна Ethereum, существует мнение, что протоколы DeFi кредитования, ввиду своей популярности, могут стать серьезной угрозой для самой сети. Крипто-кредитные сервисы уже предоставили кредитов на сумму свыше $600 млн (в будущем эта цифра может быть существенно больше), а это означает что часть активов в Ethereum заблокирована и не будет участвовать в стейкинге для обеспечении защиты сети на алгоритме PoS.
Также это может способствовать постепенному снижению вознаграждения за стейкинг, что только увеличит привлекательность DeFi-приложений.
Тем самым злоумышленник может искусственно создать отток средств, защищающих сеть, просто предложив лучшие процентные ставки (а с развитием кросс-чейн протоколов, это не обязательно будет злоумышленник – достаточно, чтобы разработчики нового проекта в качестве маркетинговой акции, предложили стейкинг ETH, а выплаты в своих токенах). К слову для атаки на блокчейн сеть с алгоритмом Pos, достаточно владеть 1/3 участвующих в стейкинге активов. Правда такая атака будет дорогостоящей и рискованной, так как полученные средства необходимо заблокировать в ноде и в случае, если валидатора накажут за некорректные транзакции, все активы будут утеряны.
По некоторым данным, валидаторы Ethereum 2.0 со стейком 32 ETH смогут зарабатывать до 10,4% в год при условии, что в новой сети будет заблокировано 2 млн монет.
Как результат, популярность крипто-кредитных DeFi может ставить под угрозу стабильность и безопасность работы блокчейна Ethereum на котором они собственно и функционируют, а обновление сети ставит под вопрос корректную работу сервисов и дальнейшее их взаимодействие.
Конкуренция
Любые сложности в сети Ethereum 2.0 – это возможности для конкурирующих блокчейнов с поддержкой смарт-контрактов и инструментами для разработки собственных сервисов.
Такие проекты как EOS, Tron, Cosmos, Tezos, Algorand все еще надеются сместить Ethereum с пьедестала. Нередки случаи, когда компании выделяют гранты и щедрое финансирование с целью привлечения разработчиков для создания приложений и сервисов на своей платформе. Основным толчком для таких действий может быть как вышеописанные сложности в сети Ethereum, так и негативный пользовательский опыт самих приложений (ведь они первые на рынке, а первый – не всегда самый лучший).
К примеру, EOS позиционирует себя как самая производительная альтернатива Ethereum c практически нулевой комиссией по транзакциям. В сети EOS есть собственные DeFi-сервисы, стейблкоины и несколько децентрализованных бирж.
В свою очередь, Cosmos привлек к себе значительное внимание благодаря возможности взаимодействия между различными блокчейнами. Используя Cosmos SDK, проект может функционировать на своем собственном блокчейне, и, если он совместим с протоколом Cosmos, интегрироваться в общую сеть (Cosmos Hub). Это позволяет безопасно работать с другими блокчейнами (которые совместимы), при этом разворачивать собственную инфраструктуру, а не полагаться на базовый блокчейн публичной сети (Ethereum, EOS и т.п.) В качестве примера такого перехода можно привести проект Aragon, команда которого решила перейти с блокчейна Ethereum на собственную сеть с использованием Cosmos SDK.
Существует ли реальная угроза лидерству Ethereum в DeFi?
Ответ на этот вопрос зависит от того, насколько хорошо пройдет обновление и команда Ethereum справится с неопределенностью в отношении совместимости Ethereum 2.0 и обеспечением безопасности сети.
В остальном препятствия, с которыми сталкивается инфраструктура Ethereum, говорит о ее зрелости. Обилие инструментов разработки и опыт разработчиков позволили за относительно короткий промежуток времени реализовать простые идеи в полноценные финансовые проекты. Рынок DeFi пока еще очень мал по объему средств, однако быстро набирает обороты и если все пройдет успешно, мы можем ожидать действительно децентрализованную финансовую реальность.